2025 жылдың желтоқсанында Halyk Bank бір айда 80 миллиард теңге таза пайда тапты. Kaspi — 53 миллиард. Екеуіне бірге елдің бүкіл банк секторы пайдасының үштен екісі тиесілі. Бірақ басқа бір санға қарасақ, көрініс керісінше өзгереді: Kaspi.kz-тің NASDAQ-тағы нарықтық капиталдандыруы — шамамен 22 миллиард доллар, ал Halyk-тың Лондон биржасындағысы — шамамен 9 миллиард. Бір банк көбірек табады. Екіншісі шамамен үш есе қымбат тұрады. Осы алшақтық — соңғы он жылдағы қазақстандық финтехтің басты сюжеті, және ол елдегі миллиондаған кәсіпкердің қалай өмір сүріп, қалай төлем жасайтынын тікелей айқындайды.
Біз — West Star Ltd — банктік және төлем API-ларымен интеграциялар жасаймыз, бұл айырмашылықты күн сайын ішінен көреміз, сондықтан екі алпауыт арасындағы үнсіз соғыстың қалай құрылғанын және одан 2026 жылы Қазақстандағы кез келген бизнес иесі қандай қорытынды жасауы керек екенін талдап көруді жөн көрдік.
«Банк» деген бір сөздің астындағы екі түрлі бизнес
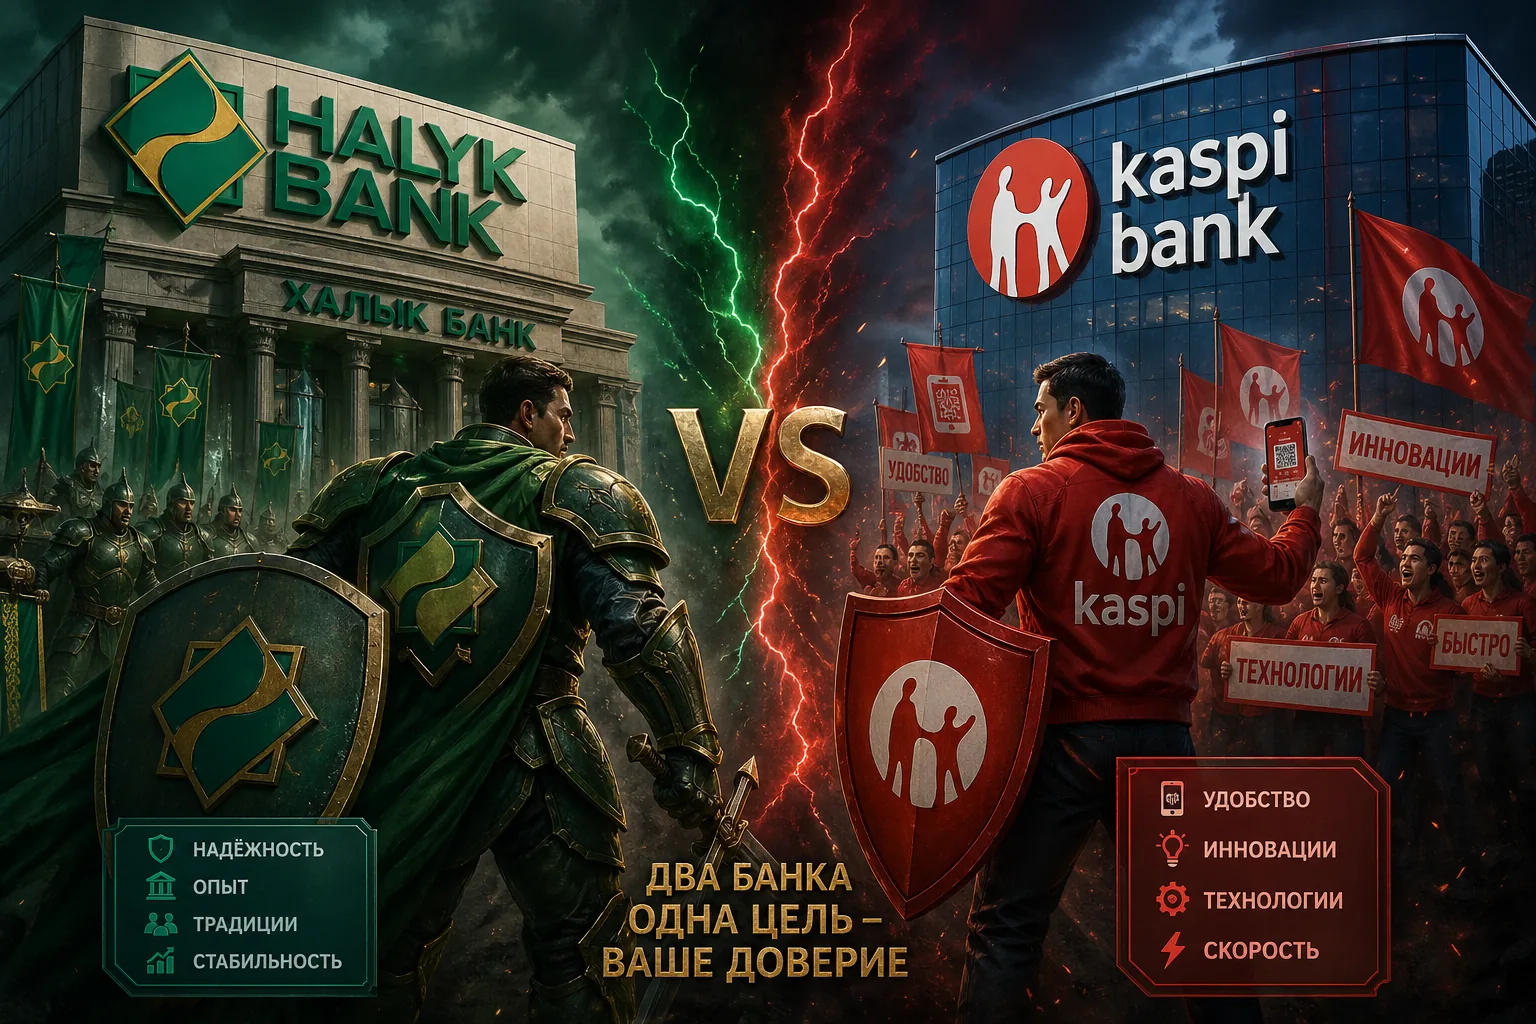
Ең алдымен түсіну керек нәрсе: Halyk пен Kaspi — әлдеқашан бәсекелес екі банк емес. Бұл кездейсоқ бір реттеушілік қаптамаға түсіп қалған екі түрлі бизнес-модель.
Halyk — 1923 жылғы кеңестік жинақ кассасынан өсіп шыққан классикалық әмбебап банк. 2025 жылдың соңына қарай ол бүкіл сектор активтерінің шамамен 30%-ын (18,6 трлн теңге), барлық пайданың 35,6%-ын, заңды тұлғалардың 6,1 трлн теңге депозитін ұстап отыр. Бұл — инфрақұрылым: ірі бизнеске несиелер, корпоративтік шоттар, офлайн бөлшек сауда үшін эквайринг, валюталық операциялар, халықаралық банктермен корреспонденттік қатынастар. Halyk маржадан — ақшаны тарту құны мен оны орналастыру құны арасындағы айырмадан табыс табады.
Kaspi — банк бизнестің мәні емес, құралдарының бірі ғана болып табылатын финтех-компания. Kaspi-ды «қазақстандық Alibaba» деп атағанда, бұл маркетингтік әсірелеу емес, модельдің дәл сипаттамасы. 2025 жылғы 3,6 трлн теңге түсімнің едәуір бөлігі классикалық банктік пайыздық кірістен емес, маркетплейс комиссияларынан, төлем сервистерінен, платформадағы сатушылардың жарнамасынан және жеткізу қызметтерінен түседі. Kaspi түсімінің бес жылдағы орташа жылдық өсу қарқыны — 41%. Бұл банктің емес, технологиялық компанияның қарқыны.
Осындай әртүрлі модельдері бар екі бизнес бір нарықта тоғысқанда, нәтиже болжамды: біреуі жаппай транзакцияларды алады, екіншісі — ірі ақшаны. Дәл осылай болды да.
Бір банк қалта үшін соғыста қалай жеңілді
2007 жылы «Каспийский» деп аталатын банкте басшылық ауысты. CEO болып 32 жастағы Михаил Ломтадзе келді — Baring Vostok серіктесі, Гарвардтан MBA алған, бұған дейін банк саласында ешқашан жұмыс істемеген грузин кәсіпкері. Директорлар кеңесінің төрағасы болып 1990-жылдардан бері банктің негізін қалаушы Вячеслав Ким қалды — РФМШ түлегі, бизнесін 1993 жылы 23 жасында бастаған. Олар 50/50 серіктес болды және кейінгі 15 жылда Қазақстанның бүкіл бөлшек нарығының ережелерін қайта жазды.
Ломтадзенің негізгі шешімі — банкке емес, тұтынушы тәжірибесіне бәс тігу. Бір сұхбатында ол мұны былай тұжырымдады: адамдар коммуналдық төлемдерді төлеу үшін кезекте тұрады — демек, онлайн төлем жасау керек. Адамдар өздеріне қандай несие тиімді екенін түсінбейді — демек, қосымшада екі минутта шешім шығаратын жүйе жасау керек. Идеялар бетінде жатыр, бірақ оларды жүзеге асыру үшін классикалық банктерде жай ғана болмаған инженерлік команда қажет.
Осы кезде Halyk басқа жолмен жүрді. Халық банкі 2001 жылға дейін мемлекеттік болды. 2001 жылдың соңында Тимур мен Динара Құлыбаевтар (тұңғыш президенттің күйеу баласы мен қызы) акциялардың 33,3%-ын 41 миллион долларға сатып алды — Активтерді қайтару қоры 20 жылдан кейін бұл мәмілені «айтарлықтай төмендетілген» деп атайды. 2006 жылы олар сол акциялардың 20,21%-ын 748 миллион долларға сатты, яғни бес жылда құны 18 есе өсті. 2022 жылғы қаңтар оқиғаларынан кейін Құлыбаевтар активтерінің бір бөлігі тергеуге ілікті, ал 2025 жылдың қарашасында Құлыбаевтардың «АЛМЭКС» холдингі Halyk акцияларының 7,6%-ын SPO-да 475 миллион долларға сатып, үлесін 62%-ға дейін азайтты. Бақылау пакеті отбасында қалды. Банкті 2009 жылдан бері Үміт Шаяхметова басқарады — өңірдегі осындай ауқымдағы банктің жалғыз әйел CEO-сы.
Halyk-тың осы жылдардағы стратегиясы түсінікті әрі сақ болды: ең ірі болып қалу, корпоративтік клиенттерге қызмет көрсету, біртіндеп цифрлану. Бұл стратегия жұмыс істеді — және пайда тұрғысынан әлі де жұмыс істеп келеді. Бірақ Halyk балансты оңтайландырып жатқанда, Kaspi тұтынушының әмиянын жаулап алды. Ал тұтынушының әмиянымен бірге Kaspi шағын және орта бизнеске қол жеткізді, өйткені бүгінгі кез келген қазақстандық кәсіпкер — ең алдымен клиенттің смартфонындағы біреудің қосымшасы.
Kaspi Halyk-тан дәл қай жерде озып кетті
2024 жылы Kaspi NASDAQ-та листингтен өтті — американдық биржадағы алғашқы қазақстандық листинг. Бұл компанияға елдегі басқа бірде-бір бизнеске қолжетімсіз бағалау берді. 2025 жылдың қорытындысы бойынша Kaspi түсімі 3,6 трлн теңге, таза пайдасы — 1,1 трлн болды (ХҚЕС бойынша қаржылық есептілік деректеріне сәйкес). Салыстыру үшін, Halyk 976,9 млрд теңге таза пайда тапты — абсолюттік мәнде Kaspi-дан көп, бірақ түсімі бірнеше есе аз. Бұл Halyk-тың қаржылық машина ретінде тиімді екенін, ал Kaspi салыстырмалы маржамен бизнестің еселеп көп көлемін жасайтынын білдіреді.
Кәсіпкер мұны тікелей қай жерден көреді? Үш жерден.
Біріншісі — төлем қабылдау. Kaspi Pay бөлшек сауда мен қызметтер үшін іс жүзіндегі стандартқа айналды. Kaspi QR-коды әр таксиде, әр кафеде, дүкендердің көпшілігінің кассасында ілулі тұр. Клиент бір қосымша арқылы бір рет басып төлеуге үйреніп қалғанда, оны қайта үйреткеннен гөрі соған бейімделу арзанырақ. Halyk өз эквайрингі және 2025 жылы қол қойылған re:Kassa-мен серіктестік арқылы жауап беруге тырысады, бірақ миллиондаған тұтынушының әдетін бұзу әзірге мүмкін болмай тұр.
Екіншісі — тұтынушылық несиелеу, бұл бизнес үшін «клиент сатып алуды қалай қаржыландырады» дегенді білдіреді. Kaspi Red және Kaspi Магазиндегі 0-0-12 несиелеу бөліп төлеуді жаппай құралға айналдырды. Kaspi Магазинге қосылған кез келген сатушы әдепкі бойынша осы инфрақұрылымға қол жеткізеді. Halyk бұл бөлікте қуып жетуде — ал елдегі тұтынушылық несиелеу өсімінің баяулауы аясында (ҚНРДА деректері бойынша 2024 жылғы 33,5%-дан 2025 жылы 21%-ға дейін) екі ойыншының алдында да сапалы қарыз алушы үшін одан да қатал күрес тұр.
Үшіншісі — мемлекеттік қызметтер. Бұл жерде Halyk парадоксалды түрде алда. Банктің мобильді қосымшасына 66-дан астам мемлекеттік сервис кіріктірілген — басқа кез келген банктен көп. Halyk Govtech платформасы арқылы қазақстандықтар 50 миллионнан астам қызмет алды. Бұл күшті козырь: анықтама алу, айыппұл төлеу немесе салық декларациясын тапсыру сайын клиент банкпен жанасады. Kaspi өзінің мемлекеттік интеграциясымен жауап береді (оның ішінде Kaspi Гид және бюджетке төлемдер), бірақ ешкімде монополия жоқ, және бұл сегментте соғыс дәл қазір жүріп жатыр.
Бұл 2026 жылы кәсіпкер үшін нені білдіреді
Егер сіз бүгін Қазақстанда бизнес ашсаңыз, іс жүзінде банкті емес, экожүйені таңдайсыз. Ал бұл таңдау есеп айырысу-кассалық қызмет тарифтеріне қарағанда әлдеқайда қымбатқа түседі.
Егер бизнес жаппай және B2C болса — кафе, бөлшек сауда дүкені, шаштараз, e-commerce — эквайринг және Kaspi Магазин арқылы клиент тарту бөлігінде Kaspi-дың баламасы жоқтың қасы. Halyk техникалық тұрғыдан нашар болғандықтан емес, клиент Kaspi-да отырғандықтан және ауысқысы келмегендіктен. Шығудың бағасы — трафикті жоғалту. Екінші жағынан, Kaspi маркетплейс комиссиясын алады (әдетте санатқа байланысты 5–15%), бұл енді банктік тариф емес, сату арнасының маржасы.
Егер бизнес B2B болса, экспорт-импортпен айналысса, ірі келісімшарттармен жұмыс істесе немесе валюталық операциялары болса — корпоративтік қызмет көрсету бойынша Halyk мықтырақ. Оның заңды тұлғаларға арналған несие портфелі тереңірек, валюталық корреспонденттер желісі кеңірек, сауданы қаржыландырудағы тәжірибесі көбірек. Halyk-тағы заңды тұлғалардың депозиттері — 6,1 трлн теңге, ал Kaspi-да — 887 млрд. Бұл кездейсоқ емес: ірі бизнес тарихи тұрғыдан инфрақұрылым бар және реттеушімен ұзақ қарым-қатынас тарихы бар жерге барады.
Егер бизнес технологиялық және API-ға тәуелді болса — екі экожүйе де өз интерфейстерінің бір бөлігін ашты, бірақ бірде-біреуі, мысалы, Stripe немесе Tinkoff деңгейіндегі ашық құжаттаманы ұсынбайды. Интеграциялар серіктестік келісімдер арқылы жұмыс істейді, ал Kaspi Pay API немесе Halyk API-ға қол жеткізу көбіне бір реттік баптау емес, дербес жобаға айналады. Бұл интеграторлар үшін тауаша ашады — және сонымен бірге соңғы бизнес үшін шығынды арттырады.
Үшінші, айқын емес сәт — салықтар мен есепті автоматтандыру. 2025 жылы Halyk МКК-мен бірлесіп Tax Advisor іске қосты: қызмет түріне сәйкес салық режимін ұсынатын және қолжетімді мемлекеттік қолдау шаралары туралы кеңес беретін сервис. Kaspi өзін-өзі жұмыспен қамтығандар мен ЖК үшін өзінің бухгалтерлік интеграцияларымен жауап береді. 2026 жылғы жаңа Салық кодексі, ҚҚС шегінің 10 000 АЕК-ке дейін өзгеруі және есепке қойылатын талаптардың күшеюі аясында бұл «сыйлық» емес, бухгалтерлік сағаттарды нақты үнемдеуге айналады.
Екі модельдің де осал тұстары қайда
Тәуекелдер туралы бөлімі жоқ кез келген талдау — талдау емес, маркетинг. Екі ойыншының да кәсіпкер есте ұстауы тиіс әлсіз тұстары бар.
Kaspi-дың негізгі тәуекелі — шоғырлану. Бөлшек төлемдердің 70%+ бір экожүйе арқылы өткенде, оның кез келген ақауы жеке дүкенді емес, тұтас елді сал етеді. 2024 жылдың тамызында Kaspi бірнеше сағатқа созылған өшумен бетпе-бет келген, сол кезде мыңдаған бизнес төлем қабылдай алмады. Реттеушілік қысым да артып келеді: NASDAQ-тағы листинг американдық ашықтық талаптарына сәйкестікті білдіреді, ал кез келген геосаяси өзгеріс немесе санкциялық тәуекел акциялар құнына бірден әсер етеді. Сонымен қатар, Kaspi акционерлік капиталының тарихы (оның ішінде 2018 жылы үлесін сатқан Назарбаевтың жиені Қайрат Сатыбалдының қатысуы және 2022 жылдан кейін жүргізілген тергеулер) — компанияның корпоративтік өмірбаянының бір бөлігі болып қала беретін заңдық фон.
Halyk-тың тәуекелі керісінше — институционалдық инерция. 100 жылдық тарихы мен мемлекеттік мұрасы бар банк нарыққа қарағанда баяу өзгереді. AI-өнімдері және Halyk OIY Tech — банк алғаш рет 2025 жылдың қазанында өткізіп, 600+ қатысушы жинаған конференция — Halyk-тың технологиялық алшақтықты сезінгенін көрсетеді. Бірақ мұндай көлемдегі банкте «сезіну» мен «қысқарту» арасында әдетте 3–5 жыл өтеді. Осы уақытта Kaspi Өзбекстанға және Орталық Азияның басқа елдеріне шығуда, ал Halyk Tenge Bank және Click-пен мәміле арқылы дәл солай жауап беруге тырысуда. Олардың қайсысы өңірлік экспансияны тезірек аяқтайтыны — әлі ашық сұрақ.
Әрі екеуіне ортақ, ең аз айтылатын тәуекел бар: деректер. 2025 жылдан бастап Қазақстанда онлайн-несиелер үшін міндетті биометрия енгізілді, ал реттеуші банктерден деректердің жылыстауы бойынша ашықтықты барған сайын қатаң талап етуде. Екі ойыншыда да клиенттер деректеріне қатысты оқиғалар болған; екеуінде де бұл тақырып жабылған жоқ. Кәсіпкер үшін бұл қарапайым нәрсені білдіреді: кез келген банктік API арқылы өтетін клиенттеріңіздің деректері — тек сіздің активіңіз ғана емес, сіздің тәуекеліңіз де.
Алдағы бес жылда кім жеңеді
Тура жауап — ешкім. Бұл біреуі ғана жеңетін соғыс емес. Halyk пен Kaspi бір экономиканың әртүрлі қабаттарына қызмет көрсетеді, және жақын жылдары олардың үлестері қатар өсе береді. 2025 жылы банк секторының жиынтық пайдасы шамамен 3 трлн теңгеге жетті, және екі алпауыт та осы өсімнің арқасында өсті.
Әлдеқайда қызығырақ басқа сұрақ бар: олардың арасындағы кеңістікті кім алады. Bank CenterCredit 2025 жылы пайда бойынша 2,5 есе өсті. Alatau City Bank, Bereke (катарлық Lesha Bank сатып алған), Freedom, Forte — бәрі өз тауашасын іздеуде. Bank CenterCredit бір ғана 2025 жылда заңды тұлғалардың депозиттерін 26%-ға арттырды — абсолюттік сандарда Halyk-тан көп. Егер сіз бүгін банк таңдап жатқан кәсіпкер болсаңыз, тек екі көшбасшыға ғана емес, екінші эшелон банктеріне де қараған жөн: олардың тарифтері агрессивтірек, шешім қабылдау жылдамдығы жоғарырақ, ал топ-менеджментке қол жеткізу теориялық емес, нақты.
Осы тарихтан шығатын басты қорытынды қарапайым әрі жағымсыз. 2026 жылғы Қазақстанда сіздің банкіңіз — ақша жататын орын емес. Бұл сіздің бизнесіңіз жұмыс істейтін операциялық жүйе. Оны таңдай отырып, сіз депозит пайызын емес, келесі он жылдың инфрақұрылымын таңдайсыз: төлемдеріңізді кім қабылдайды, клиенттеріңізді кім қаржыландырады, сіздің 1С жүйеңізбен кім интеграцияланады және API-ды үш жылда бір емес, тоқсан сайын кім жаңартып отырады.
Ал осы логикада «Halyk па, әлде Kaspi ма» деген сұрақ екілік болудан қалады. 2026 жылы сауатты бизнес көбіне екеуімен де — оған қоса үшінші банкпен де — жұмыс істейді, өйткені кез келген экожүйенің монополиясы сізді оның тұтқынына айналдырады. Ал тұтқын өспейді. Тұтқын төлейді.